9月22日,第三届全球影像场景产业大会现场,大屏幕上出现了一段并不常见的画面:朱雀三号箭体上,12个“影像盒子”搭载消费级运动相机,在80G大载荷冲击和极端温差下,完整记录了国内火箭首次陆地回收全过程。
几乎同一时间,另一块屏幕上,是普通人拍的打铁花视频,收获千万点赞;再往前,是20台手机拍出年度恐怖片票房冠军的故事。五年前,这些画面很难被放进同一场产业讨论。今天,它们都被写进了《SmallRig斯莫格-全球影像场景TOP12报告》。
这份在乐其创新SmallRig联合36氪主办的全球影像场景产业大会上最新发布的报告,把两年前首届全球影像场景产业论坛上的"TOP10场景"扩到了12个。数字变化的背后,是整个影像硬件产业正在发生的一场静悄悄的迁移。
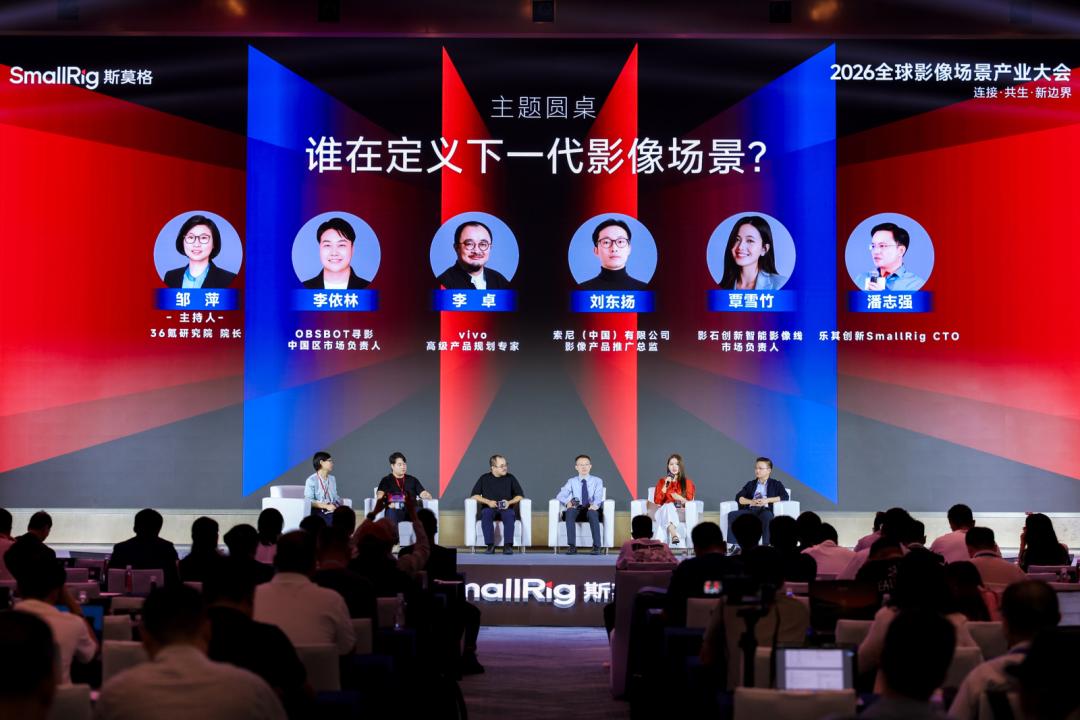
同一天,vivo讲演唱会场景、索尼讲直播场景、尼康讲如何按场景设计产品、极壳科技讲户外摄影的“身体场景”、马栏山音视频实验室讲“跟拍”场景……
“直播、竖屏短剧、商业航天、机器人视觉训练,这些场景最初都不是厂商在实验室里规划出来的。”一位长期追踪该赛道的行业观察人士对硬氪表示,“是创作者先在野地里把设备用出了新花样,厂商再追着去补配件、补方案。”
这正是当下影像硬件产业最核心的变化:产品定义权,正从研发中心的会议室,转移到演唱会内场、钓鱼岸边、火箭发射架等具体场景中。
参数见顶之后,研发人员开始“下沉”
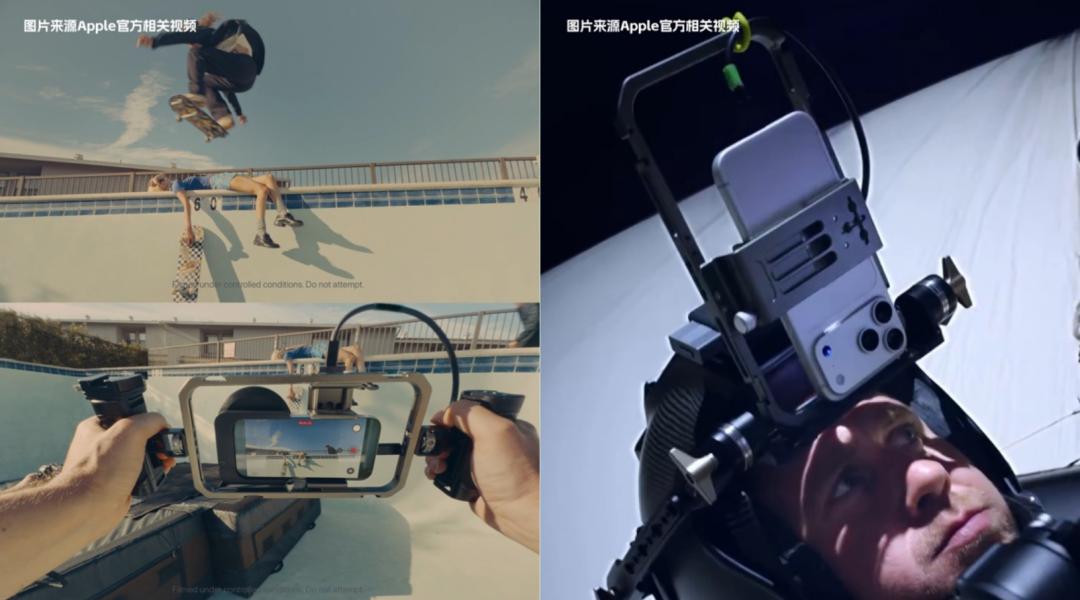
影像硬件行业近年出现一个显著变化:参数竞赛的边际收益递减。手机计算摄影已把拍摄门槛降到极低,相机厂商在像素与对焦上的迭代也进入用户感知不明显的区间。当“拍得清晰”不再是购买决策的核心变量,行业必须回答:下一轮增长从哪里来?
答案藏在研发逻辑的转变里:过去采购主体是专业机构和摄影爱好者,需求明确、可量化;今天扩展到普通用户,需求高度分散且常常很“极端”——没人能预判用户会不会把相机装上回收火箭做工程复盘。
于是头部厂商不约而同地把研发人员前置到真实场景。有手机厂商在演唱会现场蹲点后发现,内场距舞台通常超过十米,常规焦段不够用,随后把高像素传感器从主摄迁移至长焦模组;也有相机厂商与航天机构合作,解决宇宙射线、超低温、失重下的可靠性问题,这些成果最终让北方冬季户外拍摄的用户受益。
“以前是厂商定义产品、用户来买;现在是用户先在场景里试出来需求,厂商反向去做产品定义。”SmallRig方面对硬氪表示。
这种“场景反哺研发”的逻辑,直接催生了配件行业的爆发。报告数据显示,约93%的相机用户购买过结构类或功能性配件——兔笼、支架、收音、补光、防护壳,已从“周边”变成生产力工具。乐其创新SmallRig的体量可作注脚:这家2010年从深圳起家的配件厂商,如今年GMV约20亿元,在售SKU超过1350个。
旧叙事关注“画面清晰度”,新叙事关注“画面在何种现场被拍摄、由谁需求”。AI生成内容的泛滥,反而推高了市场对“真实在场感”的定价。
从TOP10到TOP12:内容端先变了
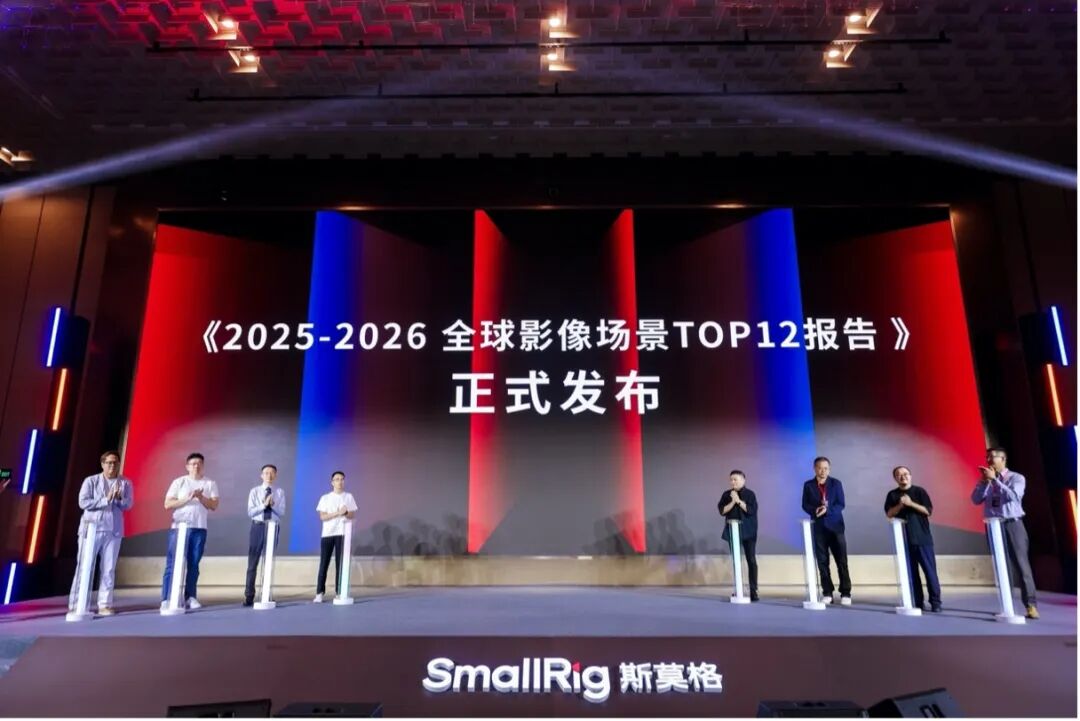
内容是产业的前哨。对比2024年首届论坛的《全球影像场景TOP10报告》,新版升级为TOP12。SmallRig方面指出,内容端的变化不仅是数量扩张,更是叙事逻辑与创作主体的结构性转变,并沿着传导链条倒逼硬件产业深层变革。
在AI内容泛滥的背景下,受众的信任阈值持续提升:超过60%的受访者担忧AI带来劣质、虚假内容,仅22%信任AI生成影像。
“真实在场感”意味着从“追求完美光影”转向“捕捉真实现场”:创作者不再以电影级完美为目标,而是追求“仅在现场方可捕捉的真实”,拍摄随之分散至演唱会内场、垂钓水域、火箭发射场、电竞现场等极端场景。核心痛点也从“像素不足”转向“极端环境下设备是否稳定”“多机位如何协同”“海量素材如何高效剪辑”——这不再是硬件升级需求,而是对全流程效率的系统性需求。
硬件产业的变革随之在三个环节不可逆地发生:采集终端边界拓宽,手机、运动相机、全景相机、无人机不再是独立品类,而是被按场景组合进同一张多机位协同网络;配件深度场景化,商业航天需要扛住80G冲击与极端温差的“影像盒子”,垂钓需要长效续航与专属支架;辅助设备生态重构,稳定、收音、补光的“老三件”正被覆盖多机位协同、极端环境防护的完整工作流取代,硬件从“记录工具”进化为“场景化的生产力工具”。
“卖生态”不是口号,是四层位移
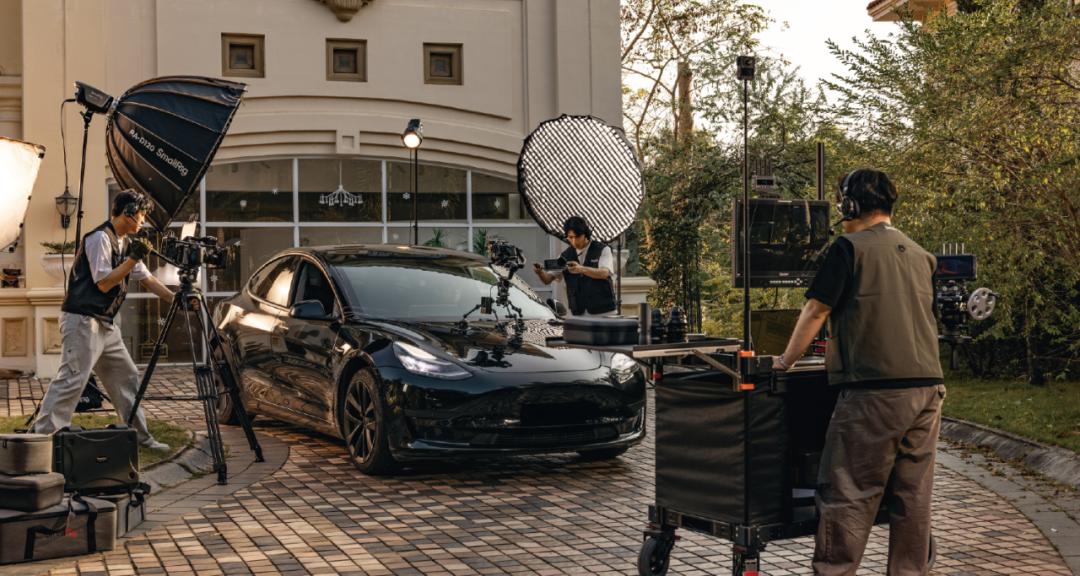
配件的繁荣,正倒逼行业重新定义自己卖的到底是什么。“从卖产品转向卖生态”已是共识,但这个词被用得太泛。硬氪梳理下来,真正的分野有四个层面。
其一,客单价结构:从单品到配件矩阵。传统模式是一次性交易,核心是机身销售;生态模式则是“机身+场景专属配件”的持续运营。约17%—20%的用户因配件体系而继续购买同品牌主机——配件不再是附属品,而是用户锁定机制的核心。
其二,交付边界:从交付硬件到交付工作流服务。传统模式下交付即终点,生态模式下交付只是起点。厂商研发逻辑正从“销售设备”转向“支持创作者完成表达”,用AI一键剪辑、云端协同简化后期。硬件成为流量入口,软件服务成为留存手段。
其三,设备关系:从设备孤岛到跨设备协同。目标是让手机、相机、无人机、稳定器无缝互联,多机位切换无需复杂配对调试,实现“即取即拍、拍完即传”。
其四,产业边界,最易被忽略:从单打独斗到产业共建。当影像场景向航天、机器人、户外、工业渗透,厂商无法闭门造车。商业航天企业需要影像配合传感器做双向验证,外骨骼企业需要帮摄影师延长创作周期——这些原本不采购相机的行业,正成为影像生态的新共建者。
但现实是:所谓“卖生态”,目前更多停留在单一品牌内部的配件协同与软件服务,尚未打通跨品牌、跨场景的底层壁垒。真正的生态应基于创作者全流程需求提供无缝体验,而非品牌围墙。
场景繁荣的背后:解“以用户为中心”的题
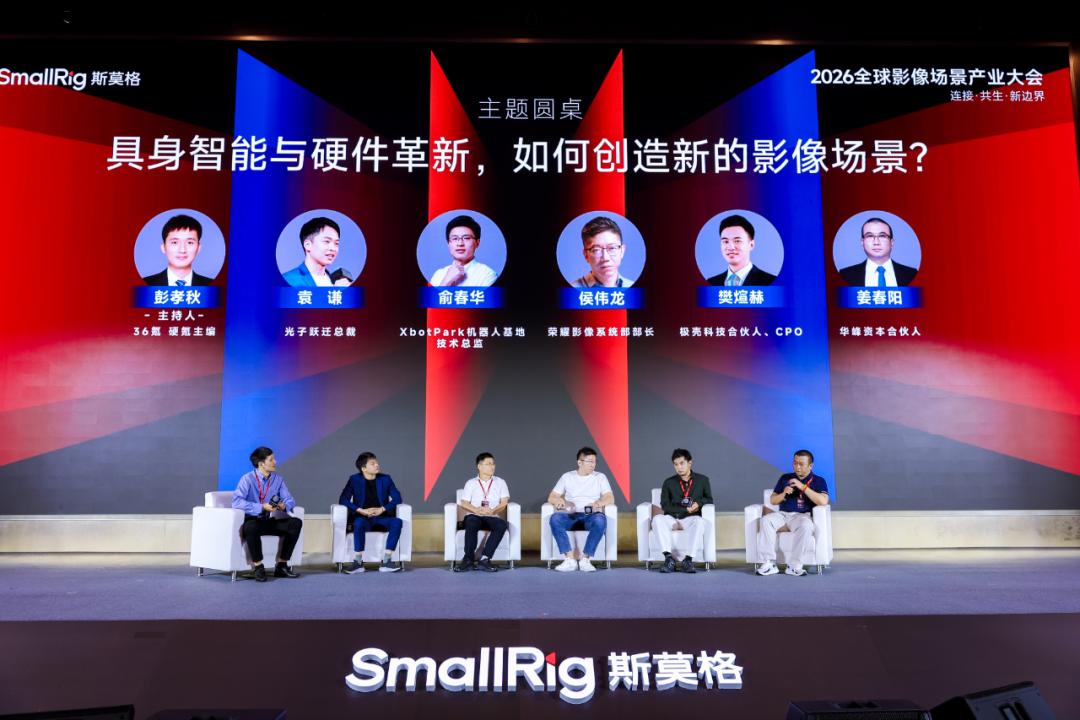
场景爆发的另一面,是产业层面的三组结构性矛盾。
矛盾一,“全民创作”与“内容通胀”的鸿沟。全民影像带来海量内容,内容“通货膨胀”也随之而来。从“生活记录”跨越到“微短剧”的专业级表达,不仅需要设备升级,还需要审美与叙事能力的重构。全民化拉低了入场券,却抬高了脱颖而出的分数线。
矛盾二,AI的效率狂飙与真实性的张力。AI大幅降低生产成本,但真实性、版权归属、创作伦理的挑战同步放大。当算法可以轻松生成逼真场景,受众注意力反而向真实回归。大会形成“场景提需求,AI做效率,真人做温度”的共识,但如何界定边界、建立通用的影像伦理标准,远没有答案。
矛盾三,也是最核心的:场景裂变跑在标准化前面。从生活记录到航天特种影像,场景爆发式增长,适配新场景的标准化工具有待同步。跨品牌生态割裂、互联互通壁垒、配件标准缺失日益凸显,单一品牌关起门做生态闭环,在碎片化加速的未来只会越来越吃力。
全球影像场景产业大会上,索尼、尼康、影石、vivo、荣耀等主机厂商,与商业航天、机器人、外骨骼、桌面CNC等跨领域主体共同判断:下一阶段的影像硬件产业,大概率不会是少数巨头通吃的格局,更可能的形态是——头部品牌提供基础硬件与核心生态能力,垂直厂商在钓鱼、户外、航天、电竞等细分场景深耕配件和服务,形成一张“主干+枝叶”的协作网络。而跨品牌互联互通,会从加分项变成入场券。
也正如全球影像场景产业大会上众多嘉宾的共识:产品没有标准答案,但以用户为中心,帮助用户解决不同应用场景下的难点和痛点,是赢得下一代影像时代主动权的钥匙。
回到朱雀三号回收画面里那12个影像盒子。它们记录的不只是一次火箭发射,更是一个老行业在参数战争打完后,被迫重新学习“如何在具体场景里解决具体问题”的起点。乐其创新SmallRig创始人、CEO周阳说:“没有场景大发展,就没有行业大发展;没有大的行业,就没有大的企业。”
这场变革的本质,是影像硬件行业价值链条的重新分配。下一阶段的竞争力,不再取决于单一产品或单一环节的突破,而取决于能否在碎片化的场景需求与标准化的产业供给之间,建立可持续的协作机制。